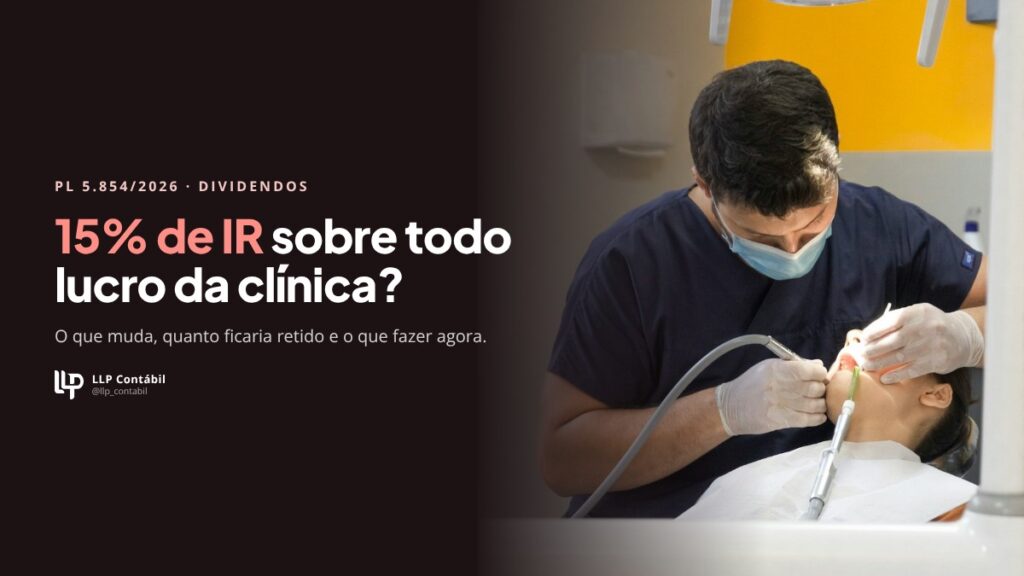
Em 13 de novembro de 2026, a bancada do PT protocolou na Câmara dos Deputados o Projeto de Lei 5.854/2026, que muda a tributação dos lucros e dividendos pagos a pessoas físicas. O primeiro signatário é o deputado Pedro Uczai (PT-SC). A proposta faz parte de um pacote de quatro projetos sobre tributação de renda e patrimônio.
Para o dentista que tem clínica com CNPJ, o ponto central é simples: hoje, quem retira até R$ 50 mil de lucro por mês da mesma empresa não tem retenção de imposto. Se o projeto for aprovado como está, qualquer valor passaria a ter 15% retidos na fonte.
Índice
Como é a regra hoje
Desde janeiro de 2026, vale a Lei 15.270/2025. Ela determina que a empresa retenha 10% de Imposto de Renda na fonte quando distribuir mais de R$ 50 mil, no mesmo mês, para a mesma pessoa física residente no Brasil. Abaixo desse valor, não há retenção.
A mesma lei criou a tributação mínima para quem tem rendimentos acima de R$ 600 mil por ano, que continua valendo no projeto novo.
O que o PL 5.854/2026 propõe
- Alíquota de 15%, retida na fonte, sobre o valor total distribuído, sem deduções.
- Fim do piso de R$ 50 mil: a cobrança vale desde o primeiro real, independentemente do valor ou do número de pagamentos.
- A retenção é uma antecipação do imposto e pode ser compensada na declaração anual do Imposto de Renda.
- Lucros distribuídos entre empresas no Brasil (por exemplo, da clínica para uma holding) ficam de fora, desde que a estrutura não sirva para levar o dinheiro à pessoa física sem pagar o imposto.
- O texto traz regras contra fracionar pagamentos para escapar da cobrança.
- Remessas a sócios no exterior também pagariam 15%, respeitados os tratados internacionais.
Tributação de dividendos na clínica odontológica: quanto ficaria retido
Exemplo de um dentista que retira lucro todos os meses da mesma clínica:
| Lucro retirado por mês | Retenção hoje | Retenção com o projeto | Por ano com o projeto |
|---|---|---|---|
| R$ 10 mil | R$ 0 | R$ 1.500 | R$ 18 mil |
| R$ 20 mil | R$ 0 | R$ 3.000 | R$ 36 mil |
| R$ 50 mil | R$ 0 | R$ 7.500 | R$ 90 mil |
Mesmo que parte desse valor seja compensada na declaração anual, o dinheiro sai do caixa todos os meses. Para uma clínica, isso afeta capital de giro, investimento em equipamentos e a renda do sócio.
O Simples Nacional também seria atingido?
O texto do projeto não cria exceção por regime tributário nem por faturamento. Por isso, especialistas entendem que a regra alcançaria empresas do Simples Nacional, do Lucro Presumido e do Lucro Real. Esse é um dos pontos que devem ser discutidos durante a tramitação.
O pró-labore não muda: continua com INSS e a tabela progressiva do Imposto de Renda.
Ainda é projeto: o que falta para virar lei
O PL 5.854/2026 foi apenas protocolado. Ainda não tem relator nem data de votação. Precisa passar pelas comissões e pelo plenário da Câmara e, depois, pelo Senado. O texto pode mudar no caminho.
Se for aprovado, os efeitos começariam em 1º de janeiro do ano seguinte ao da publicação da lei.
E para o dentista? O que fazer agora
- Revise a combinação de pró-labore e lucro. A divisão certa muda quanto você paga de INSS e de Imposto de Renda, hoje e se a regra mudar.
- Mantenha a contabilidade completa. É ela que comprova o lucro distribuído e permite distribuir acima da presunção, quando for o caso.
- Planeje o calendário das retiradas com o seu contador, antes de qualquer mudança entrar em vigor.
- Acompanhe a tramitação. Nada muda até a lei ser aprovada e publicada.
A LLP Contábil atende clínicas odontológicas em todo o Brasil há mais de 10 anos. Se quiser saber quanto esse projeto custaria para a sua clínica, fale com a gente pelo WhatsApp ou conheça nossa contabilidade para dentistas. Leia também: Fator R no Simples Nacional.
Conteúdo informativo, baseado no texto do PL 5.854/2026 protocolado em 13/11/2026. O projeto pode mudar durante a tramitação. Para o seu caso, consulte a contabilidade.